Patricia Solano y ASOSEJUD: hipoteca de ₡128 millones
Solano defiende hipoteca de ₡128 millones mientras ASOSEJUD enfrenta investigación por créditos.
POR MUNDO ACR | Los cargos no sustituyen las pruebas. Las sospechas tampoco.
La magistrada asegura que el préstamo fue para construir una casa. Juan Diego Castro cuestiona las condiciones del financiamiento y una coincidencia en los datos registrales. Una publicación periodística añade dudas sobre el reglamento aplicable, a pocas horas de la elección de la Presidencia de la Corte.
A pocas horas de la elección de la Presidencia de la Corte Suprema de Justicia, Patricia Solano Castro enfrenta cuestionamientos por una hipoteca de ₡128,15 millones constituida a favor de la Asociación Solidarista de Servidores Judiciales (ASOSEJUD).
La magistrada respondió al abogado Juan Diego Castro, quien difundió documentos registrales y puso en duda las condiciones del préstamo. Solano sostiene que el dinero se utilizó para construir una vivienda que ya está terminada.
El asunto adquiere relevancia por otro hecho. ASOSEJUD enfrenta una investigación penal por presunta administración fraudulenta, que incluye cuestionamientos sobre créditos preferenciales. No hay información que permita afirmar que el préstamo de Solano forme parte de esa investigación.
A los datos registrales se suma una nueva comparación publicada sobre las condiciones del reglamento crediticio de ASOSEJUD. Para establecer si existe alguna contradicción, es necesario identificar la modalidad bajo la cual se aprobó el préstamo.
La hipoteca que originó la controversia
Una certificación del Registro Nacional emitida el 22 de octubre de 2026 identifica a Patricia María Solano Castro como propietaria de una finca filial ubicada en Parrita, Puntarenas.
La propiedad fue inscrita a su nombre en mayo de 2023 mediante una compraventa que consigna una estimación o precio de US$45.000.
En julio de 2025 comenzó el plazo registrado de una hipoteca de primer grado a favor de ASOSEJUD por ₡128.150.891,69.
El gravamen establece una tasa fija anual del 8,9 %, cuotas mensuales de ₡1.021.923,58 y vencimiento el 15 de julio de 2055.
La certificación acredita la existencia y las condiciones inscritas de la hipoteca. No identifica el avalúo utilizado para respaldarla ni detalla el proceso mediante el cual fue aprobado el financiamiento.
Castro cuestiona el monto y las garantías
Juan Diego Castro comparó los US$45.000 consignados en la adquisición de 2023 con los ₡128,15 millones de la hipoteca.
A partir de esa comparación sostuvo que el préstamo representaba aproximadamente el 582 % del valor del inmueble.
También cuestionó el plazo de pago, la edad de Solano, la eventual existencia de una póliza de vida, las garantías y el origen de los recursos utilizados para comprar originalmente la propiedad.
En otra publicación sugirió que el valor fiscal de la finca había sido modificado posteriormente para justificar el financiamiento.
El problema con el cálculo inicial es que compara dos datos que no necesariamente representan lo mismo.
El precio consignado en la compra de 2023 no demuestra cuánto valía la propiedad cuando se constituyó la hipoteca en 2025. Mucho menos permite establecer por sí solo el valor de una vivienda construida después.
Las certificaciones tampoco prueban que Solano pagara la compra en efectivo, que existiera una irregularidad tributaria o que el crédito careciera de cobertura aseguradora.
Las preguntas de Castro pueden investigarse. Sus respuestas no pueden darse por demostradas antes de conocer los documentos correspondientes.
Solano responde y señala la cercanía de la elección
La magistrada rechazó los señalamientos mediante un pronunciamiento público.
Según explicó, entre el 16 y el 24 de octubre Castro publicó al menos diez mensajes sobre ella, incluidos videos, caricaturas y cuestionamientos sobre su patrimonio y relaciones personales.
Solano considera que esa insistencia busca perjudicar su imagen antes de la votación para elegir a la persona que presidirá la Corte.
Sobre el financiamiento ofreció una explicación específica.
«El préstamo que menciona se otorgó para construir una vivienda, no para comprar un lote».
También aseguró que la casa existe y está terminada.
La aclaración debilita la comparación utilizada por Castro. Si el préstamo financió una construcción, no corresponde evaluar su respaldo tomando únicamente el precio histórico del terreno.
Pero la respuesta tampoco indica cuál fue el avalúo considerado por ASOSEJUD para aprobar la operación.
Si se trató de un crédito para construcción, esa valoración pudo considerar el proyecto y el valor previsto de la vivienda terminada. Para determinarlo habría que conocer la documentación utilizada por la asociación.
ASOSEJUD y los créditos bajo investigación
La situación de ASOSEJUD es uno de los antecedentes más relevantes de esta controversia.
El Ministerio Público informó sobre allanamientos realizados en septiembre como parte de una investigación por presunta administración fraudulenta.
Entre los asuntos examinados figuran el otorgamiento de créditos preferenciales, la construcción de un edificio y adquisiciones de bienes y servicios.
Posteriormente, el Ministerio Público comunicó la separación cautelar de diez personas vinculadas con la dirección y fiscalización de ASOSEJUD.
La medida fue ordenada por un juzgado y no constituye una sentencia condenatoria.
Según información publicada por La Nación sobre la resolución judicial, siete integrantes de los órganos de dirección y fiscalización concentraban créditos por aproximadamente ₡1.034 millones.
Parte de esos financiamientos presentaba tasas de interés de entre el 1,5 % y el 4 % anual.
La hipoteca de Solano registra una tasa del 8,9 %.
La diferencia impide equiparar automáticamente su préstamo con aquellos créditos cuestionados por sus intereses reducidos. Tampoco hay elementos que permitan identificarla como investigada en esa causa.
Lo que existe es una hipoteca documentada a favor de una asociación cuya gestión crediticia está siendo examinada judicialmente.
Las condiciones que anuncia ASOSEJUD
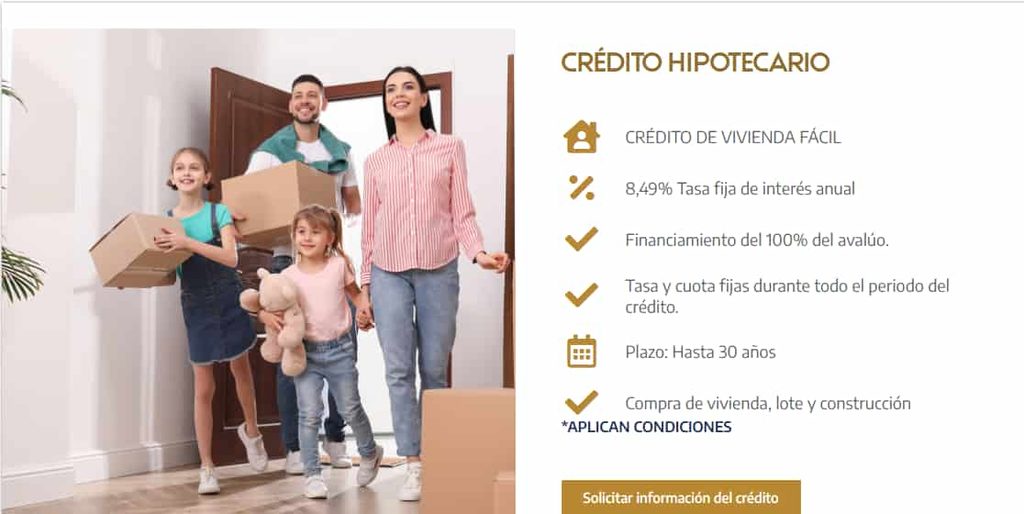
La oferta de créditos publicada por ASOSEJUD incluye una modalidad denominada Crédito de Vivienda Fácil, destinada a compra de vivienda, lote y construcción.
Entre sus condiciones anunciadas aparecen financiamiento de hasta el 100 % del avalúo, un plazo máximo de 30 años y una tasa fija anual del 8,49 %.
La asociación también publica una línea denominada Crédito Personal Hipotecario, destinada a consumo, con plazo de hasta 30 años y tasa anunciada del 10,49 %.
Esto importa porque un financiamiento a tres décadas no es necesariamente excepcional dentro de los productos que actualmente ofrece ASOSEJUD.
La hipoteca de Solano registra una tasa del 8,9 %, superior a la anunciada hoy para Vivienda Fácil e inferior a la del crédito personal hipotecario.
Sin embargo, no está establecido que esas condiciones fueran idénticas a las vigentes en julio de 2025 ni cuál fue exactamente la modalidad aprobada a la magistrada.
Por tanto, la comparación de tasas tampoco permite concluir que recibiera condiciones preferenciales.
El reglamento añade una nueva interrogante
Una publicación de Qué Torta, difundida este 25 de octubre, plantea una posible diferencia entre las condiciones del préstamo de Solano y disposiciones del Reglamento de Crédito y Cobro de ASOSEJUD.
Según ese medio, una resolución judicial relacionada con la investigación de la asociación cita los artículos 11, 12 y 16 del reglamento, que establecerían una tasa anual del 14 % y un plazo máximo de 20 años para determinados créditos personales con garantía hipotecaria.
La hipoteca de Solano registra un interés del 8,9 % y un plazo aproximado de 30 años.
Frente a los parámetros citados por Qué Torta, la diferencia sería de 5,1 puntos porcentuales en el interés y diez años adicionales de plazo.
La comparación merece atención, pero todavía no demuestra que el financiamiento incumpliera el reglamento.
ASOSEJUD anuncia modalidades hipotecarias con condiciones diferentes, entre ellas una línea específica para vivienda y construcción. No se ha establecido si las disposiciones citadas por Qué Torta corresponden a la modalidad otorgada a Solano ni si esa versión reglamentaria estaba vigente cuando se autorizó el préstamo.
La clasificación del crédito es determinante. Sin conocerla, no puede establecerse si las condiciones inscritas responden a un producto de vivienda, a otra modalidad hipotecaria o a una excepción que requiera explicación.
Hay dos documentos especialmente relevantes para aclararlo. El avalúo utilizado para respaldar la operación y las condiciones reglamentarias aplicables a la modalidad bajo la cual fue aprobada.
El primero permitiría conocer cómo se valoró la garantía. El segundo, comprobar si la tasa, el plazo y los demás requisitos se ajustaron a las disposiciones correspondientes.
Una coincidencia de apenas 31 céntimos
Hay otro dato en las publicaciones de Castro que merece atención.
Una consulta registral del 24 de octubre muestra para la finca un valor fiscal de ₡128.150.892.
La hipoteca inscrita a favor de ASOSEJUD asciende a ₡128.150.891,69.
Entre ambas cifras hay apenas 31 céntimos de diferencia.
Castro sostiene que el valor fiscal fue modificado posteriormente para justificar el préstamo.
Esa conclusión no está demostrada.
La certificación del 22 de octubre consigna el precio de adquisición de US$45.000, mientras que la consulta del 24 muestra expresamente un valor fiscal. No son necesariamente campos equivalentes.
Los documentos aportados tampoco incluyen el historial de modificaciones que permitiría establecer cuándo se registró ese valor fiscal y qué gestión originó la cifra.
La coincidencia numérica existe. Atribuirla a una manipulación requiere pruebas adicionales.
También debe distinguirse el valor fiscal del avalúo comercial que una entidad crediticia utiliza para determinar sus garantías.
Las preguntas también llegaron al ámbito político
La controversia dejó de limitarse a las publicaciones de Castro.
La diputada Marta Esquivel, del Partido Pueblo Soberano, también planteó cuestionamientos sobre las condiciones del financiamiento, las garantías exigidas y la posibilidad de que otros asociados accedieran a préstamos equivalentes.
La legisladora expresó además dudas sobre eventuales aportes de cesantía vinculados con la magistrada.
Esos señalamientos no prueban que Solano haya recibido pagos indebidos ni que ASOSEJUD le concediera un trato irregular.
La participación de una diputada amplía la dimensión política del caso, pero no modifica el estándar de prueba necesario para sostener cualquiera de esas acusaciones.
Una elección en medio de los cuestionamientos
Este lunes 26 de octubre está prevista la elección de la Presidencia de la Corte Suprema de Justicia.
Solano figura entre las candidaturas y llega a la votación después de responder públicamente a las publicaciones sobre su patrimonio.
Castro ha presentado interrogantes sobre un crédito cuya hipoteca está efectivamente inscrita. La magistrada explicó que el dinero financió una casa y cuestionó las insinuaciones realizadas en su contra.
La documentación examinada no demuestra que el préstamo sea irregular. Tampoco permite determinar si se ajustó a todos los requisitos de aprobación de ASOSEJUD.
El precio histórico del terreno no basta para sostener el cálculo de financiamiento excesivo difundido por Castro. La existencia de una casa terminada, por su parte, tampoco sustituye el avalúo ni permite conocer las condiciones bajo las cuales se aprobó el crédito.
Ahora se añade la necesidad de identificar qué reglamento y qué modalidad crediticia correspondían a la operación. Las diferencias de tasas y plazos divulgadas por Qué Torta no pueden evaluarse correctamente sin esa información.
La investigación penal sobre ASOSEJUD hace relevante examinar su administración, pero no convierte automáticamente en irregular cada operación de la asociación.
Solano explicó para qué dice haber utilizado el dinero. Lo que aún no conocemos es con qué avalúo se respaldó el financiamiento y bajo cuáles disposiciones se aprobaron sus condiciones.
La elección de la Presidencia de la Corte no cambia esas preguntas ni las pruebas necesarias para responderlas.
MUNDO ACR | La justicia exige pruebas para acusar. La transparencia exige documentos para responder. Ningún cargo debería estar por encima de ambas.
Seguí a ACR Noticias Costa Rica y compartí este artículo. El poder merece preguntas, y la ciudadanía merece respuestas.